「火災保険で無料修理」、申請サポート料を引いても足りますか?
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-13
受け取る保険金の総額ではなく、報酬を引いた修理資金と支払日で判断し、契約前に加入先へ相談しましょう。
保険金が修理代と同額でも、申請サポート料が別に掛かれば、その分の自己負担が残ります。「火災保険で無料修理」「保険金から手数料を払える」と勧誘されたときは、受け取る予定額だけでなく、報酬を差し引いた後に修理へ使える金額を確認してください。まず加入先の保険会社・代理店に、請求方法と必要な資料を相談しましょう。
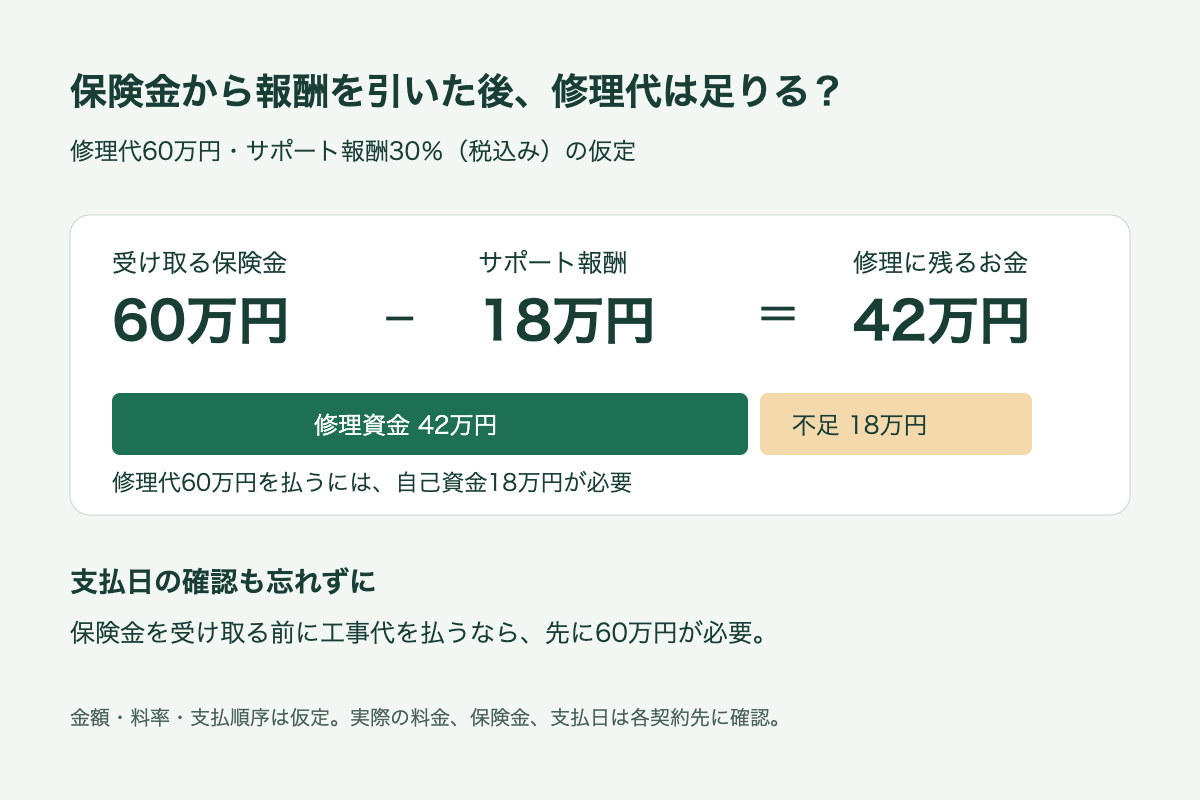
保険金60万円からサポート料18万円を払うと、修理に残るのは42万円
修理工事60万円、サポート報酬が支払われた保険金の30%という条件なら、保険金60万円のうち18万円は報酬です。修理へ使えるのは42万円なので、工事代との差18万円を別に用意する必要があります。
修理代・保険金・料率は仮定で、特定の事業者の料金や保険会社の支払見込みではありません。修理代60万円・報酬率30%は税込み、保険金0円なら報酬も0円になる契約を想定します。最低料金、別の調査費、解約料等は含めません。実際の支払額は保険会社に、料金と解約条件は契約書で確認してください。
表は横にスクロールして確認できます。
| 支払われる保険金 | サポート報酬 | 修理に残る金額 | 工事代との差=自己資金 |
|---|---|---|---|
| 60 | 18 | 42 | 18 |
| 40 | 12 | 28 | 32 |
| 0 | 0 | 0 | 60 |
必要な自己資金は「修理代+サポート料等−受け取る保険金」です。サポート報酬が成功報酬でも、修理代まで成功報酬になるとは限りません。保険金が少なかった場合や支払われない場合に、工事を取りやめられるか、費用が残るかも別に確かめます。
国民生活センターの申請サポートに関する注意喚起には、修理代を上回る保険金を受け取れると言われて契約した後、査定が見積もりどおりになるとは限らないと気づき、解約でトラブルになった相談が載っています。事業者の見積もりや説明を、保険金の支払いが確定した通知として扱わないでください。
最終的な自己負担が18万円でも、支払日には60万円必要なことがある
上の保険金60万円・報酬18万円・工事60万円の条件でも、保険金が入る前に工事代を払う契約なら、先に60万円を用意する必要があります。最終的な負担と、支払日に必要なお金は分けて確認しましょう。
| 支払いの順序(仮定) | お金の動き | 先に必要な自己資金 | 最後に残る自己負担 |
|---|---|---|---|
| 保険金を受取後に報酬・工事代を払う | 60万円受取→18万円報酬→残42万円で60万円の工事 | 18万円 | 18万円 |
| 工事代を先に払い、保険金受取後に報酬を払う | 60万円の工事代支払→60万円受取→18万円報酬 | 60万円 | 18万円 |
この順序の比較では、サポート報酬は保険金受取後に支払い、着手金や分割払いはない条件です。実際の保険金受取日・工事代の支払日・着手金・報酬の支払日は、各契約先に確認してください。
住宅ローン返済や生活費に使う予定のお金は、修理に使える残高から外します。修理代を立て替えた後に返済口座が不足するなら、修理の範囲・支払条件・準備できる資金を先に相談してください。保険金の支払い時期や金額が未確定のまま、入金されるはずのお金を返済資金へ割り当てないことも大切です。
「調査無料」「サポート契約」「工事契約」はそれぞれ確認する
調査が無料でも、その場で署名する書類が有料サポートの契約である場合があります。国民生活センターは、請求期限が迫っているという勧誘や広告をうのみにせず、安易に契約しないよう案内しています。説明を聞くだけなのか、何の契約を結ぶのかを確認してください。
| 項目 | 確認すること | 判断に使うこと |
|---|---|---|
| 無料の範囲 | 調査・見積もり・書類準備・サポート・工事のどこまでか | 無料の調査と、有料契約への同意を混同しない |
| 報酬の計算 | 料率、税込総額、計算対象、最低料金、保険金が出ない場合の料金 | 「保険金から払う」だけでなく、修理に残る金額を出す |
| 工事の条件 | 施工会社、修理範囲、追加費用、他社へ頼む場合の扱い | サポートと工事が別契約か、一体かを確認 |
| 支払日 | 報酬・着手金・工事代の支払日、保険金受取前の支払い | 一時的に必要な資金と、返済口座の残高を確認 |
| 中止・解約 | 申請前後、不支給、工事中止、別の施工会社を選ぶ場合の料金と条件 | 保険金が想定より少ないときに残る負担を確認 |
損傷の原因や保険の対象になるかが分からないときは、推測で申請内容を決めず、保険会社へ事実と資料を伝えます。経年劣化と知りながら自然災害による損傷と申請するなど、うその理由で保険金を請求しないでください。国民生活センターの災害便乗商法の案内でも注意されています。
まず加入先へ請求方法を聞き、費用と支払日の両方で決める
- 保険会社・代理店へ自分で連絡する。損傷の状況を伝え、請求方法、必要な資料、調査や修理前に残す記録を確認する。保険金の請求は、サポート事業者に頼らず加入者自身で行うこともできます。
- サポート料と修理費を別に見積もる。契約相手ごとに税込総額、支払条件、解約条件をそろえる。見積もりを受け取るために契約が必要と言われた場合も、署名の前に何に同意する書類か確認する。
- 少ない保険金・入金が後になる条件でも準備できるか確認する。必要な修理費と、報酬を引いた保険金の差を計算する。金額が不明なまま工事を急ぐ必要がある場合は、加入先と修理業者に条件を相談する。
保険金からの手数料支払いを「家計の持ち出しがない」と受け取っていた人や、受取予定の全額を修理予算にしていた人は、契約前に計算をし直してください。不明な料金が残る、損傷原因を偽るよう勧められる、契約や解約を急かされる場合は、そのまま進めずに相談します。
すでに契約した、解約を申し出ても費用を請求されたなど不安があるときは、契約書・見積書・広告・メッセージを保存し、消費者ホットライン188へ早めに相談してください。解除できるかや費用の扱いを自己判断で決めず、契約内容と経緯を伝えます。必要な補償は火災保険の補償・免責金額の確認、資金は返済と住居費を含めた家計の試算も合わせて確かめてください。
出典と確認日
情報確認:2026年10月13日。
- 国民生活センター「ご用心 災害に便乗した悪質商法」:2026年6月29日更新。保険金を使う住宅修理の勧誘、虚偽の請求への注意。
- 国民生活センター「保険金で住宅修理ができると勧誘する事業者に注意!」:2021年9月2日公表。契約・解約の相談事例、加入者自身の請求、消費者ホットライン。
- 東京海上日動「火災保険の申請サポート業者には要注意!」:手数料・違約金のトラブルと加入先への相談。