地震保険の「50%」、修理代の半分が戻るという意味?
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-25
火災保険から決める地震保険の契約額と、損害区分による支払額を分けて確認し、修理・生活・当面の返済へ同じ保険金を二重に数えず配分しましょう。
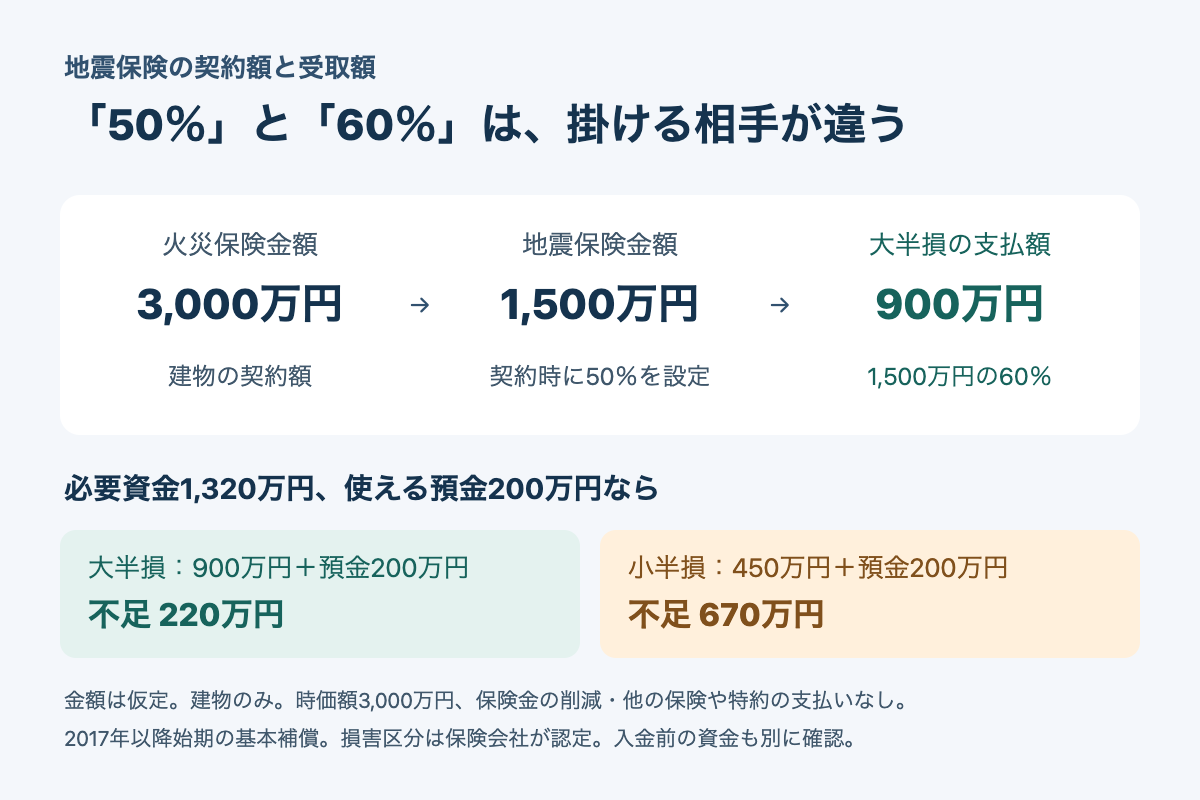
地震保険の「50%」は、修理代の半分が戻るという意味ではありません。火災保険の保険金額から地震保険の契約額を決める割合と、損害の程度に応じて保険金を計算する割合は別です。保険証券に1,500万円と書かれていても、被災すれば一律に1,500万円を受け取れるわけではありません。
最初の50%は「契約額を決めるとき」の割合
財務省の地震保険制度の概要では、地震保険の保険金額は火災保険の保険金額の30~50%の範囲で設定し、建物は5,000万円、家財は1,000万円が限度とされています。ここでいう保険金額は、保険契約で設定する補償の額です。
たとえば建物の火災保険金額が3,000万円で、地震保険をその50%に設定すれば、建物の地震保険金額は1,500万円です。住宅の購入価格やローン残高に50%を掛ける計算ではなく、修理見積額に50%を掛ける計算でもありません。
建物と家財は別の対象です。建物の地震保険に加入しているだけで、家具・家電の損害も同じ契約額から支払われるとは考えず、証券の「建物」「家財」それぞれの加入有無と金額を確かめてください。
制度情報は2026年10月25日確認。以下は2017年1月1日以降を保険始期とする地震保険の基本補償です。保険会社独自の上乗せ特約などは別に確認が必要です。
同じ1,500万円の契約でも、大半損なら900万円、小半損なら450万円
日本損害保険協会の地震保険Q&Aでは、損害の程度を4区分に分け、それぞれの割合で保険金を支払う仕組みを案内しています。保険会社の損害認定に基づくもので、実際の修理費をそのまま精算する方式ではありません。
建物の火災保険金額3,000万円、地震保険金額1,500万円、被災時の建物の時価額も3,000万円という仮定です。時価額による限度や、巨大地震時の総支払限度額超過に伴う削減などの影響はなく、ほかの保険・特約からの支払いもない条件です。
表は横にスクロールして確認できます。
| 保険会社の認定区分 | 支払割合 | 計算 | 支払額 |
|---|---|---|---|
| 全損 | 100% | 1,500万円×100% | 1,500万円 |
| 大半損 | 60% | 1,500万円×60% | 900万円 |
| 小半損 | 30% | 1,500万円×30% | 450万円 |
| 一部損 | 5% | 1,500万円×5% | 75万円 |
大半損の900万円は、火災保険金額3,000万円×契約時の50%×大半損の60%です。同じ「%」でも掛ける相手が違います。また、一部損に至らない場合など、支払いの対象にならない損害もあります。
実際には、各区分の支払額には時価額に応じた限度があります。時価額は、同等の建物などを新たに用意する費用から、経年劣化や使用による消耗分を差し引いた額です。上の金額を自分の受取額と決めず、契約と査定結果を確認してください。
自治体の「半壊」などの判定も、そのまま保険金の割合には置き換えられません。ソニー損保のFAQも、り災証明書などの調査は地震保険の損害調査と目的・手法が異なると案内しています。公的支援の手続きと、保険会社への事故連絡・請求はそれぞれ確認しましょう。
契約額1,500万円を、修理と生活の予算へそのまま入れない
被災後に準備したい資金が、修理・再建に1,200万円、仮住まい・生活費・当面のローン返済に合計120万円で、計1,320万円の家計を考えます。使える預金は200万円とし、保険金が900万円か450万円かによって、不足を確かめる仮定です。費用と預金は仮の金額で、支援金や追加借入などは含めません。修理見積額から損害区分を判定するものでもありません。
| 保険会社の認定結果 | 保険金 | 使える預金 | 合計 | 1,320万円への不足 |
|---|---|---|---|---|
| 大半損の場合 | 900万円 | 200万円 | 1,100万円 | 220万円 |
| 小半損の場合 | 450万円 | 200万円 | 650万円 | 670万円 |
契約額の1,500万円と預金200万円を足せば足りるように見えても、その計画では認定区分による差を見落とします。さらに、上の合計は保険金を受け取った後の資金です。入金前の仮住まい費用や修理着手金は、預金でいつまで賄えるかも支払日ごとに確かめてください。
財務省の地震保険の解説では、保険金は修復だけでなく、当面の生活費や住宅ローンの返済にも使えるとしています。ただし、同じ900万円を「修理に全額」「ローン返済に全額」と二重に数えることはできません。修理に回す額と、生活・返済に残す額を分けましょう。
すぐに使える預金が少ない人や、収入が止まると返済が難しい人は、保険金の最大額だけを頼りにせず、当面の現金も確保してください。返済方法の変更が必要な場合は、保険の入金を待つ間に支払いを自己判断で止めず、借入先へ早めに相談しましょう。
更新前に確認するのは、割合だけでなく「対象・金額・使い道」
- 証券の対象と額を読む。建物・家財それぞれについて、火災保険と地震保険の保険金額、保険始期、上乗せ特約の有無を確認する。
- 区分ごとの額を確認する。契約先へ「この契約で大半損・小半損・一部損なら、時価額の限度を含めてどのように計算しますか」と聞く。保険料は今の条件の見積もりで確認する。
- 生活再建の予算へ配分する。修理、仮住まい、生活、当面の返済を分け、保険金が少ない場合の不足と、入金前に使える預金を確認する。
- 被災時の連絡先を控える。契約先と借入先の連絡先、証券番号を手元で確認できるようにする。被災後は安全確保を優先し、可能な範囲で写真などを残して契約先に連絡する。
地震保険の金額を増やせる場合でも、保険料の負担は増えます。家計に合うかを、預金で備える金額や生活費と一緒に点検してください。加入していない人は火災保険とセットでの加入を契約先へ相談でき、加入済みの人も保険期間の途中で補償を見直せるか確認できます。