平均返済負担率22.8%、自分の住宅ローンの目安にしてよい?
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-02
平均の割合を安全基準にせず、自分の手取り・すべての返済・維持費・貯蓄目標で確かめましょう。
平均返済負担率を、自分の家計の「ここまでなら払える」という線にしてはいけません。住宅金融支援機構の2025年度フラット35利用者調査では、平均総返済負担率は22.8%でした。ただし、集計対象、収入、返済額の範囲をそろえて読む必要があります。そのうえで、手取りから生活費と住まいの維持費を引き、残せるお金を確かめましょう。
情報確認:2026年10月2日。調査の公表日は2026年7月24日、対象は2025年度です。この記事の家計例は説明用の仮定で、平均的な世帯の再現、金利予測、借入審査の判定ではありません。
22.8%は、住宅ローン利用者全員の安全基準ではない
この調査は、2025年4月〜2026年3月にフラット35の買取り・保険付保の承認を受けた案件のうち、借り換えを除く35,553件を集計しています。変動金利を含むすべての住宅ローン契約を調べた数字ではありません。また、借入後の生活に余裕があるかを判定した調査でもありません。2025年度調査結果・対象と件数(PDF)
総返済負担率は、この調査では月当たりの予定返済額と世帯月収の比率です。世帯年収には本人と収入合算者の申込時の年間収入を使い、賞与も含みます。月収はその12分の1です。口座へ毎月入る手取り給与の割合ではありません。調査の概要・用語の解説(PDF)
22.8%は、各利用者について求めた比率を平均した値です。平均返済額を平均年収で割り直すと、同じ数字になるとは限りません。平均値だけでは、どのくらいの人がその前後にいるかや、一人ひとりの教育費・貯蓄余力も分かりません。平均総返済負担率の掲載ページ(PDF)
調査の「総返済負担率」と、申込条件の範囲を混ぜない
見落としやすいのは、何の返済が含まれているかです。調査の予定返済額は、借入先を問わず、住宅の建設・購入に使う借入の返済が対象で、該当する土地購入の借入も含みます。一方、フラット35のご利用条件で確認する総返済負担率は、自動車ローンや教育ローン、カードローンなどを含む、すべての借入れを対象にしています。調査の返済額の定義(PDF)、フラット35のご利用条件
| 何を読む・計算するか | 含める返済・支出 | 分かること |
|---|---|---|
| 今回のフラット35利用者調査 | 住宅取得に使う借入の予定返済額 | 対象案件の返済割合の傾向 |
| フラット35の申込条件 | 住宅以外も含む、条件に定める借入の年間返済額 | 公開された申込条件に関する一つの確認項目 |
| 自分の家計収支 | すべての返済、生活費、住宅維持費、将来に備える積立 | 暮らしと貯蓄を続けるための余力 |
ご利用条件は公式ページの2026年4月1日現在の表示を確認。給与収入のみなら、申込条件の年収は原則として前年の給与収入金額です。それ以外の方は所定の所得金額を使います。条件の確認と実際の審査結果は別なので、申込先へ自分の収入・借入の扱いを確認してください。
同じ年収・同じ22.8%でも、年間収支は黒字と赤字に分かれる
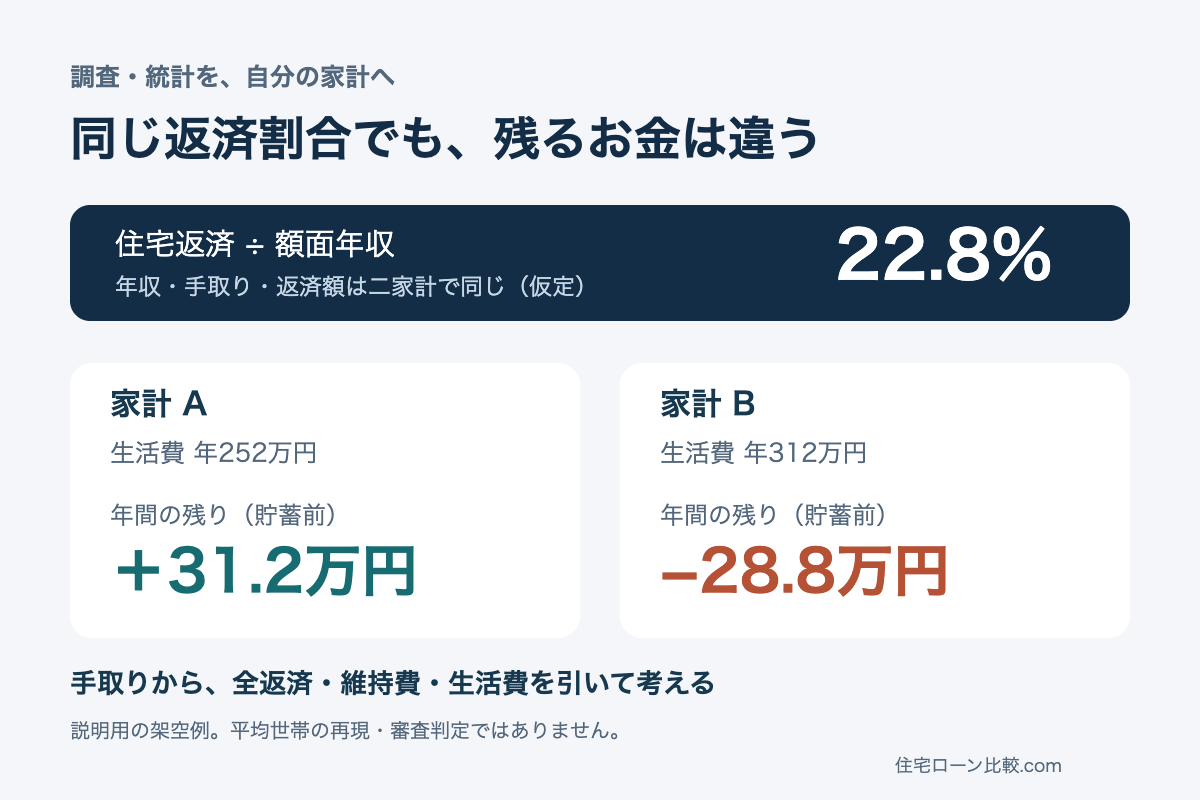
給与収入を合わせた額面年収が600万円、住宅取得の借入返済が年間136.8万円の、二つの架空の家計を比べます。136.8万円÷600万円=22.8%です。調査の平均に合わせた割合を、説明用に置いただけで、借入額や実際の商品金利から計算した返済額ではありません。
| 項目 | 家計A | 家計B |
|---|---|---|
| 額面年収 | 600 | 600 |
| 手取り収入(仮定) | 480 | 480 |
| 住宅取得の借入返済 | 136.8 | 136.8 |
| それ以外のローン返済 | 12 | 12 |
| 住宅維持費・修繕への積立 | 48 | 48 |
| 住居費・返済を除く生活費 | 252 | 312 |
| 残る額(教育・老後等の貯蓄前) | 31.2 | −28.8 |
| 残る額の月額換算 | 2.6万円 | −2.4万円 |
計算は、手取り480万円−住宅返済136.8万円−他の返済12万円−住宅維持48万円−生活費です。住宅維持の48万円には税・保険・管理費などの支出と修繕への積立を仮定し、生活費には教育関連の現在の支出も含めています。同じ費用を二つの欄へ入れないようにします。
手取り480万円は計算用に置いた額で、年収600万円なら誰でもこの手取りになるという意味ではありません。また、年間手取りを12で割った額が毎月入金されるとも限りません。賞与に偏る家計は、年単位の計算に加え、支払月ごとの残高も確認してください。
この例で住宅返済の手取りに対する割合を求めると28.5%です。他のローン返済も足すと、額面に対しては24.8%、手取りに対しては31.0%になります。どの数字も計算自体は正しくても、見ている範囲は異なります。
家計Aの黒字31.2万円も、自由に使ってよいお金とは限りません。教育・老後資金として年60万円を残したいなら、さらに28.8万円不足します。家計Bは通常の予定支出だけで赤字です。平均より低い比率へ直せば自動的に解決するわけではなく、必要な貯蓄額まで含めて予算を組み直します。
調査を読んだ後、自分の予算へ戻す4つの手順
- 数字の対象をメモする。調査年度、対象商品、新規か借り換えか、平均か中央値か、年収と返済額の定義を記録する。別の調査の比率と比べる場合も範囲をそろえる。
- 実際の手取りと返済を並べる。給与明細・賞与明細・入金記録と返済予定表を使い、住宅以外の返済も別欄に書く。夫婦の収入を前提にするなら、育休や働き方の変更時も再計算する。
- 維持費と貯蓄目標を加える。検討物件の管理費・修繕積立金、税・保険、修繕準備、教育・老後資金を年額で整理する。購入時の諸費用・引越し代は初年度の別枠にし、手元資金が足りるか確認する。
- 不足するなら契約前に予算を調整する。物件価格、借入額、生活費を変えた家計表を比較する。頭金を増やすなら手元資金、返済期間を延ばすなら総利息と完済時期も確認し、月額だけで決めない。
自分の数字を入れるときは、借入額と家計の余力を分けて試算するページを使えます。維持費は検討物件の資料から、返済額は金融機関の見積もりから入力してください。金利変更や収入減を仮定したケースでも、希望する貯蓄を続けられるかを確認します。
特に、収入が変動する人、賞与の比重が大きい人、教育費が増える時期の人には、平均の割合をそのまま当てはめる方法は向きません。調査は「他の利用者の傾向を知る材料」、返済予算は「自分の支出と予定で決めるもの」として使うと、数字に引っ張られずに判断できます。
出典と確認日
2026年10月2日確認。公表値・定義は公式資料、二世帯の金額と収支計算は当サイトの仮定例です。将来の金利、実際の手取り、審査結果は推定していません。
- 住宅金融支援機構「フラット35利用者調査」/2025年度集計表:公表日と対象年度の確認。
- 2025年度フラット35利用者調査結果(PDF):2ページの集計対象、13ページの平均総返済負担率22.8%。
- 2025年度集計表「調査の概要」(PDF):世帯年収・月収、予定返済額、総返済負担率の定義。
- フラット35「ご利用条件」:申込条件における収入・借入の範囲。公式表示は2026年4月1日現在。