住宅ローン控除の書類、10月に届かないとき何を確認する?
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-03
書類の名前、方式と受取方法、勤務先の締切を確認し、問い合わせ先と次の行動を分けましょう。
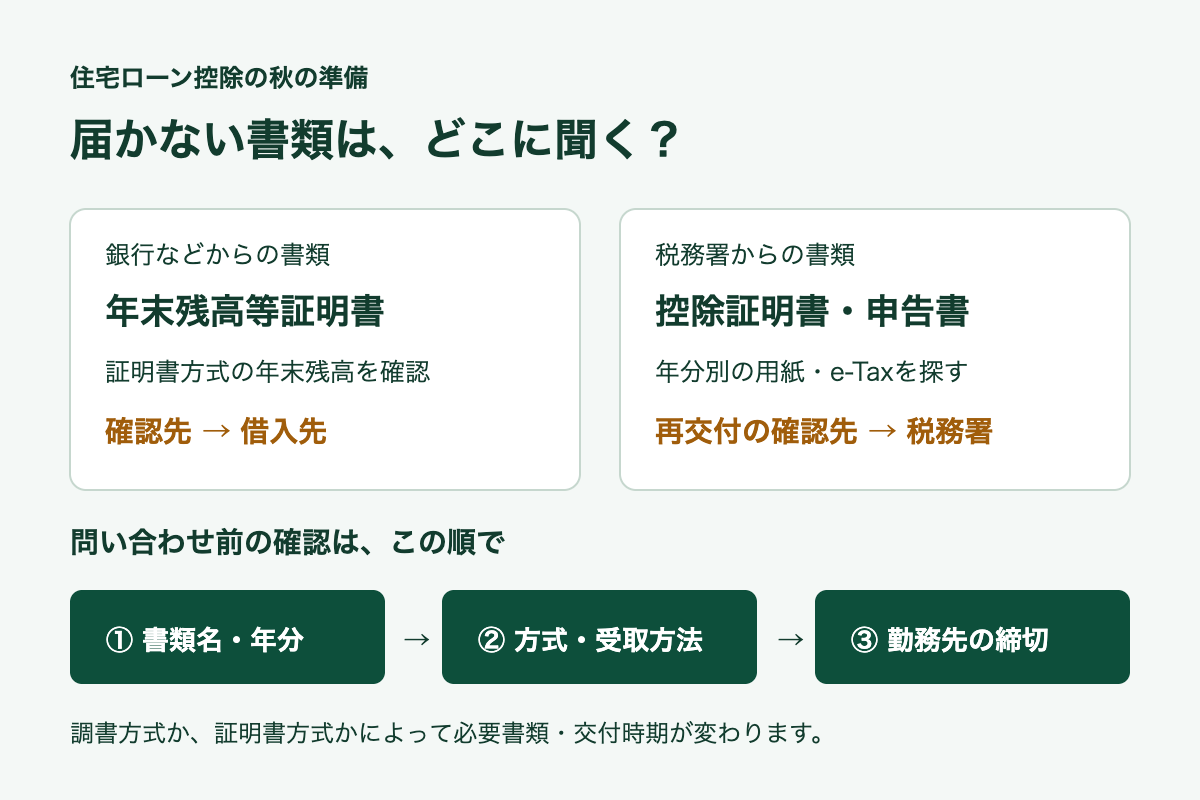
住宅ローン控除の書類が10月に届かなくても、すぐに紛失や発送漏れと決めつける必要はありません。銀行から受け取る残高証明書と、税務署から受け取る控除の書類は別物です。さらに、手続きが「証明書方式」か「調書方式」か、紙か電子かによって受取時期も変わります。書類の名前、受取方法、勤務先の締切を順に確認しましょう。
情報確認:2026年10月3日。国税庁の令和8年分年末調整案内などを確認しました。主に、初年の確定申告を終え、2年目以降の控除を年末調整で受ける給与所得者向けの記事です。控除の対象条件・金額は入居年や住宅などで異なります。
「残高の証明」と「控除の申告」を分けて探す
「住宅ローン控除の証明書」とだけ伝えると、問い合わせ先を間違えやすくなります。まず、勤務先の案内や去年の提出記録を見て、何が足りないのかを確かめます。
| 書類・情報 | 役割 | 最初の確認先 |
|---|---|---|
| 年末残高等証明書 | 証明書方式で、借入の年末残高を証明する。銀行などから交付される | 借入先。郵送・電子交付の予定、登録住所、再交付方法 |
| 控除証明書・控除申告書 | 税務署から交付される控除関係の書類。年末調整では申告書を勤務先へ提出する | 手元の年分別用紙、e-Tax。紛失時は所轄税務署の再交付手続 |
| 年末残高等情報(調書方式) | 金融機関が税務署へ提出した調書を基に、国税当局が本人へ提供する情報 | 借入先で対象契約・適用申請の状況を確認し、必要な電子取得の準備を確認 |
正式な書類名は、年末残高等証明書が「住宅取得資金に係る借入金の年末残高等証明書」、控除申告書が「給与所得者の住宅借入金等特別控除申告書」です。税務署の用紙では申告書と証明書が一体になっている場合もあります。国税庁「調書方式による住宅借入金等特別控除」
調書方式の対象なら、銀行の年末残高等証明書を使わない手続きになります。ただし、銀行が対応しているというだけで、自分の契約や必要な申請まで確認済みとはいえません。複数の借入や借り換えがある場合は、借入ごとの方式と、控除書類に反映されている残高を確認してください。
税務署からの交付は、方式と受取方法で4つに分かれる
国税庁の令和8年分案内では、税務署から本人へ交付する年末調整用の控除関係書類について、次の時期を示しています。この表は銀行の残高証明書の発送予定ではありません。
| 手続方式 | 受取方法 | 交付時期・届く単位 |
|---|---|---|
| 証明書方式 | 電子 | 毎年10月頃、e-Taxメッセージボックスへ |
| 証明書方式 | 紙 | 入居2年目の10月下旬頃、以後の各年分を一括送付 |
| 調書方式 | 電子 | 毎年11月中旬頃、e-Taxメッセージボックスへ |
| 調書方式 | 紙 | 入居2年目の11月下旬頃、以後の各年分を一括送付 |
初年の確定申告書を提出した日などによって時期が異なる場合があります。「頃」は到着日を保証するものではありません。国税庁「給与所得者(従業員)の方へ(令和8年分)」の住宅借入金等特別控除申告書の案内
紙でまとめて受け取った人は、3年目以降に新しい封筒を待つ前に、保管した用紙から今年の「令和8年分」を探します。調書方式の紙の書類では、3年目以降の年末残高等が印字されていない場合があり、返済計画表等を基に確認・計算する必要があります。前年の残高や控除見込額をそのまま転記しないでください。国税庁の交付時期・記載事項の案内(PDF)
電子で受け取る人は、郵便受け以外も確認する
電子交付の書類は、e-Taxのメッセージボックスの「通知書等」で確認します。勤務先が電子データを受け取れるかも先に確認しましょう。紙の提出を求められる場合には、国税庁のQRコード付証明書等作成システムによる書面出力を使う方法があります。画面のスクリーンショットを送るだけで足りるとは考えず、勤務先の提出形式に合わせます。
2026年9月24日以降、電子交付への同意方法が変わっています。e-Taxの案内は原則として事前の一括同意を求めていますが、住宅借入金等特別控除証明書は、9月23日以前の申告・申請で電子交付に同意していれば、その同意に基づいて電子交付されます。一律に同意のやり直しが必要という意味ではありません。e-Tax「処分通知等の電子交付について」
これから調書方式の控除証明書を電子で受け取りたい人について、国税庁No.1230は、事前の一括同意をおおよそ希望年分の10月末までに行うよう案内しています。過去の申告時の選択と現在の設定を確認し、不明なら税務署へ確認します。銀行の適用申請、e-Taxからの年末残高情報の取得準備、控除証明書の電子交付の同意は、それぞれ確認すべき手続きです。
同じ「届かない」でも、次の行動は違う
ケースA:今年が初めての住宅ローン控除
初めて控除を受ける年分は、給与所得者でも確定申告が必要です。2年目以降の年末調整用書類を待つ段階とは異なります。購入・入居・借入の書類と申告に必要な準備を確認し、対象条件は住宅ローン控除の制度ガイドや入居年に対応する国税庁の案内で確かめます。
ケースB:控除3年目、紙の申告書だけが見つからない
以前の封筒に数年分がまとめて入っていなかったか確認します。手元に翌年分しかないなら、年分を自分で書き換えず、所轄税務署の再交付手続きを確認します。銀行の残高証明書の再発行では、税務署の申告書は補えません。国税庁Q5「住宅借入金等特別控除申告書を紛失した場合」
ケースC:調書方式・電子受取で、会社の締切が11月上旬
ここでの締切は説明用の仮定です。控除証明書の交付目安は11月中旬なので、書類が来るまで何もせず待つと、勤務先の締切を過ぎる可能性があります。10月のうちに担当者へ方式と交付目安を伝え、後日提出の扱い、電子ファイルの受取方法、間に合わない場合の手続きを相談します。会社の締切を国税庁の交付時期と同じだと思わないことが、手戻りを減らします。
締切に間に合わないときは、確認内容を一枚にまとめる
問い合わせの前に、次の5項目をメモすると話が進みやすくなります。マイナンバーやログイン情報を通常のメールへ書き込む必要はありません。
- 何年分・何年目か:令和8年分、初年の確定申告を済ませたか。
- 不足書類の正式名:銀行の残高証明書か、税務署の控除証明書・申告書か。
- 借入ごとの方式:証明書方式/調書方式、必要な申請の状況。借り換えや複数借入の有無。
- 受取方法と確認結果:紙/電子、手元の年分別用紙、e-Tax、登録住所を確認したか。
- 勤務先の締切・提出形式:後日提出の可否と、紙か電子か。担当者の回答も記録する。
銀行の年末残高等証明書が期限までに交付されない場合、国税庁Q7は確定申告で控除を受ける方法を案内しています。また、翌年1月31日までに交付を受けた場合は、勤務先へ提出して年末調整の再計算を受ける方法も示しています。実際の提出・再計算の段取りは勤務先へ確認してください。国税庁Q7「年末残高等証明書が年末調整までに間に合わなかった場合」
調書方式で控除証明書が勤務先の締切に間に合わない場合も、勤務先と税務署へ、後日提出や確定申告の必要書類を確認します。書類の不足と、控除の対象になるかどうかは別の確認です。借り換え、複数借入、連帯債務、年内の繰上返済などがある人は、表示された残高・見込額だけで判断せず、今年の状況が反映されているかも確認しましょう。
出典と確認日
2026年10月3日確認。交付時期は公式案内の目安です。3ケースと問い合わせ用の5項目は当サイトが整理した行動例で、勤務先の統一ルールではありません。
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」:税務署の書類の交付時期。
- 国税庁No.1230「調書方式による住宅借入金等特別控除」:方式・適用申請・電子交付・記載額確認。法令等の表示基準日は令和8年4月1日。
- 国税庁「年末調整のための住宅ローン控除証明書の交付時期について」(PDF):調書方式の受取・年末残高等の記載。
- e-Tax「処分通知等の電子交付について」:2026年9月24日からの変更と以前の同意の扱い。
- e-Tax「QRコード付証明書等作成システム」:電子交付された証明書の書面出力。
- 国税庁「住宅借入金等特別控除(住宅ローン控除)」Q&A:Q5再交付、Q7年末残高等証明書の遅れへの対応。