新築マンションの固定資産税、6年目は2倍?軽減終了後の家計を点検
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-28
通知書の合計を2倍にせず、建物の減額額と終了年度を確かめ、終了後の年額をローン返済・管理費と合算して予算を点検しましょう。
一般の新築住宅の減額が5年度分適用されるマンションでは、6年度目から建物の固定資産税が本来の額に戻ります。ただし、納税通知書の合計額がそのまま2倍になるとは限りません。建物の減額分、土地の税額、都市計画税を分けて、軽減終了後の年額を確かめましょう。
情報確認:2026年10月28日。
「購入から5年」ではなく、最初に課税された年度から数える
一般の新築住宅の減額は、一定の要件を満たす住宅について、居住部分のうち120㎡相当分までの建物の固定資産税を2分の1にするものです。通常は3年度分、3階建て以上の耐火・準耐火構造の住宅は5年度分が対象です。横浜市の新築住宅減額の案内
国土交通省も、一般のマンション等では6年目から本来の税額に戻ると案内しています。一方、認定長期優良住宅など、減額期間が異なる住宅もあります。マンションという名称だけで5年と決めず、自宅で適用されている制度名と終了年度を確認してください。国土交通省の減額措置の説明
年数の起点は、その家屋に新たに固定資産税が課されることになった年度です。例えば、2021年中に新築され、2022年度から一般の5年度分の減額を受ける住宅なら、対象は2022〜2026年度で、2027年度が減額終了後の最初の年度になります。引越しをした日から丸5年後、という数え方ではありません。東京都主税局の家屋に関するQ&A
築浅の中古を買う場合も、自分が購入した年に期間が最初から始まると見込まないでください。認定長期優良住宅の国交省FAQでも、所有者が変わった場合は、適用期間が残っていれば残期間分の減額を受けるとされています。売主の現在の税額を購入後の恒久的な負担と考えず、残りの適用年度を課税する自治体へ確かめます。認定長期優良住宅の固定資産税と売買時の扱い
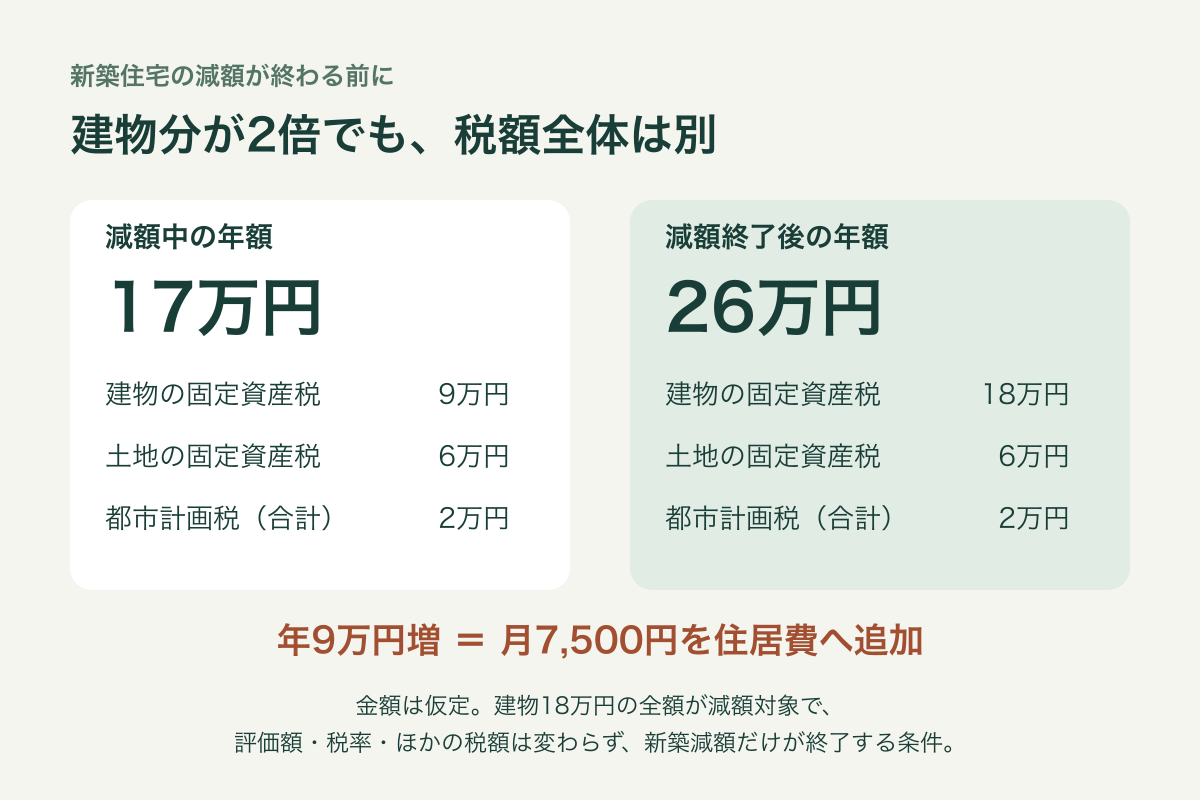
建物分が9万円から18万円でも、合計は17万円から26万円
建物の減額前の固定資産税が年18万円で、その全額が2分の1の対象になる住宅を想定します。土地の固定資産税を年6万円、土地・建物を合わせた都市計画税を年2万円とし、この二つは新築住宅の減額終了で変わらないものとします。金額は仮定で、実際の評価額・税率・相場から求めた税額ではありません。自治体独自の別の減額や特例の終了もない条件です。
表は横にスクロールして確認できます。
| 内訳 | 減額中 | 終了後 | 増える額 |
|---|---|---|---|
| 建物の固定資産税 | 90,000円 | 180,000円 | 90,000円 |
| 土地の固定資産税 | 60,000円 | 60,000円 | 0円 |
| 土地・建物の都市計画税 | 20,000円 | 20,000円 | 0円 |
| 合計 | 170,000円 | 260,000円 | 90,000円 |
この条件では、建物の固定資産税は2倍になりますが、合計は26万円÷17万円で約1.53倍です。現在の合計17万円を2倍にして34万円と見積もると、8万円多くなります。反対に、減額中の17万円をずっと使うと、年9万円不足します。
一般の新築住宅の固定資産税減額は、土地の固定資産税を半分にする制度ではなく、都市計画税にも適用されません。土地の住宅用地特例や自治体独自の制度は、別の条件で確認してください。また、減額の対象外の床面積がある住宅では、建物分も全額が半分になっているとは限りません。減額される範囲と都市計画税の扱い
実際の翌年度の税額は、評価替えや土地の負担調整、別の軽減・減免などでも変わります。「今年の合計に今年の新築減額額を足す」金額は、ほかの条件が同じ場合の予算の目安です。確定額として扱わず、所在地の自治体へ確認し、翌年度の通知書で更新してください。
年9万円増えると、毎月の住居費に7,500円を追加する
上の条件なら、増額分9万円を12か月で割ると月7,500円です。毎月の返済額が変わらなくても、税金を含めた住居費は増えます。ローン返済を月10万円、管理費・修繕積立金などを月3万円、住居費全体の予算を月15万円とする仮定で比べると、余裕は次のように変わります。
| 項目 | 減額中 | 終了後 |
|---|---|---|
| ローン返済 | 100,000円 | 100,000円 |
| 管理費・修繕積立金など | 30,000円 | 30,000円 |
| 固定資産税・都市計画税の月割り | 約14,167円 | 約21,667円 |
| 住居費の合計 | 約144,167円 | 約151,667円 |
| 月15万円の予算との差 | 約5,833円余る | 約1,667円足りない |
月割り額は端数処理前の年額で計算し、表示は1円単位に丸めています。月7,500円の増加は、もともとの余裕約5,833円を超えます。少し余裕があるように見えても、終了後の税額を入れると予算不足になるため、ほかの支出を減らすか、住居費へ充てられる予算を増やせるかを先に点検しましょう。
ここでの「月割り」は家計の負担を比べる金額です。実際に毎月同じ額で納税できるという意味ではありません。納付書・口座振替の期限と金額も確認し、最初の支払いまでに資金を用意してください。年払い費用を支払日までに準備する方法も参考にできます。
この年17万円・26万円を自宅へそのまま当てはめられるのは、税額と対象範囲が同じ場合だけです。認定住宅や別の減免がある人、すでに軽減が終わった中古住宅の購入者、対象面積を超える住宅の所有者は、自分の通知書の内訳から計算してください。
税額・減額名・終了年度をそろえて、自治体へ確認する
- 納税通知書と課税明細書を用意する。土地と建物の固定資産税、都市計画税、新築住宅に関する減額額を探す。複数の物件があれば、自宅分と他の物件分を混ぜない。
- 適用制度と最後の減額年度を確認する。一般の新築減額か、認定長期優良住宅などかを確かめる。取得日だけで判断せず、最初の課税年度と残期間を聞く。
- 終了後の見込みと、ほかの変更要因を聞く。「この建物の減額は何年度分で終了し、終了後はどの税額が戻りますか。評価替えや別の特例終了もありますか」と、物件を特定できる明細を手元に問い合わせる。
- 終了後の年額を家計へ入れる。月々のローン・管理費・修繕積立金と合算して予算を点検し、実際の納付期限までの資金も準備する。翌年度の通知が届いたら実額で見直す。
確認先は物件所在地の市区町村の固定資産税担当です。東京23区は東京都の都税事務所など、実際に課税する窓口へ連絡してください。建物が古くなったから終了後も今年以下になるはず、と決めず、減額と評価額の変化を別々に確認しておけば、返済中の家計を見直す時期を早められます。
出典と確認日
情報確認:2026年10月28日。
- 国土交通省「新築住宅に係る税額の減額措置」:一般住宅・マンション等の期間と終了後の扱い。
- 横浜市「新築住宅に係る固定資産税の減額制度」:対象面積、構造による期間、都市計画税の区別。
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」:家屋Q25の課税年度から数える期間と減額終了の例。
- 国土交通省「認定長期優良住宅を取得したときに利用できる減税制度」:固定資産税の期間と所有者変更時の残期間。