診断利用者の20代、35年超ローンが65.7%。65歳の残高も点検
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-26
長期ローンを選ぶ人の割合を、自分の適切な期間と決めず、収入が変わる年齢の残高・返済額と生活費を引いた返済枠を比べましょう。
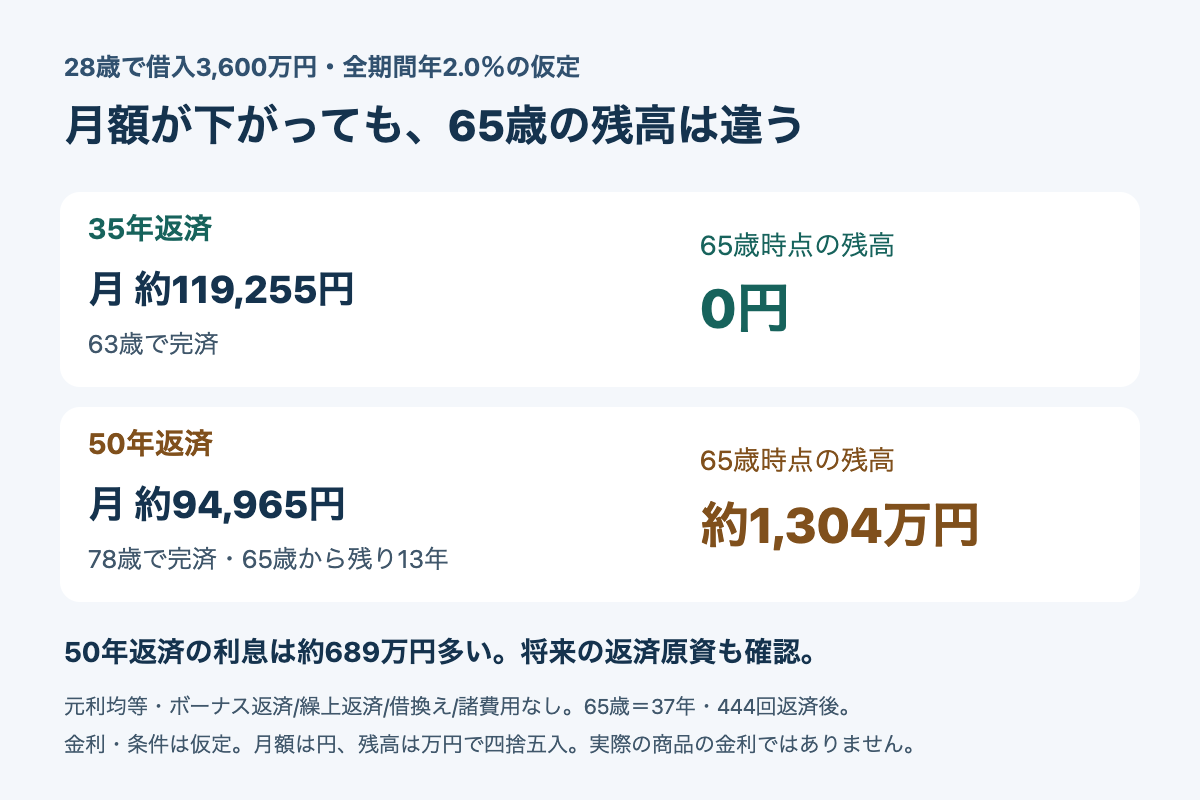
住宅ローン比較診断サービス「モゲチェック」の2026年9月の診断登録ユーザー集計で、20代の35年超ローンの選択割合は65.7%でした。長く借りれば毎月の返済額は下がりますが、収入が変わる年齢で、いくら残っているかも確認が必要です。28歳で借りる仮定なら、35年返済は63歳で終了し、50年返済は65歳時点でも残り13年あります。
65.7%は診断利用者の集計。「50年ローンの割合」とも違う
住宅ローン比較診断サービス「モゲチェック」の利用者レポートは、2026年10月19日更新で、2026年9月までの診断ユーザーの動向を掲載しています。全国全体と20代では、35年超を選ぶ割合に差があります。
表は横にスクロールして確認できます。
| 集計範囲 | 35年超を選んだ割合 | 読むときに確認する対象 |
|---|---|---|
| 全国・年代全体 | 39.1% | 同サービスの診断登録ユーザー |
| 全国・20代 | 65.7% | 同サービスの20代の診断登録ユーザー |
日本の20代全体を無作為に調べた割合ではなく、住宅ローンの実行を承認された人の割合を示すものでもありません。また、「35年超」には複数の返済期間が含まれ、この65.7%から50年返済だけの利用割合は分かりません。長期返済を選ぶ人の傾向として読み、自分が同じ期間で借りられるか、返し続けられるかは別に確かめましょう。
レポートと掲載数値は2026年10月26日確認。以下の返済額は独自の仮定計算で、同レポートの利用者の平均返済額や、現在申し込める商品の金利ではありません。
月約2.4万円下がっても、65歳の残高は約1,304万円
28歳で3,600万円を借り、年2.0%が全期間変わらない元利均等返済で、35年と50年を比べる仮定です。ボーナス返済、繰上返済、借り換え、手数料・保証料・団信の上乗せはありません。借入れから37年・444回の月払い後を65歳時点とし、返済開始時期や誕生日のずれは含めません。
| 比較項目 | 35年返済 | 50年返済 |
|---|---|---|
| 毎月の返済額 | 約119,255円 | 約94,965円 |
| 完済年齢 | 63歳 | 78歳 |
| 65歳時点のローン残高 | 0円(返済済み) | 約1,304万円 |
| 65歳からの残り期間 | なし | 13年 |
| 完済までの総返済額 | 約5,009万円 | 約5,698万円 |
| うち利息 | 約1,409万円 | 約2,098万円 |
この条件では、50年返済の月額は約24,290円低くなる一方、完済までの利息は約689万円多くなります。65歳で残る約1,304万円は、その日に全額を返す約束という意味ではなく、予定どおり返すなら13年間の返済が残るということです。
月額は円単位、総額・利息・残高は万円単位に四捨五入しています。端数処理前の返済額で計算しているため、表示月額に回数を掛けた額とは差が出ます。実際には返済期間による金利上乗せや諸費用の違いもあり、借入先の見積もりではそれらを加えて比較してください。変動金利なら、金利が変わった場合の返済額と残高も別に確認が必要です。
65歳以降の返済枠が月8万円なら、約1.5万円足りない
65歳を、働き方や収入が変わる区切りとして点検します。すべての人が65歳で退職するという前提ではなく、転職・独立・働く時間の短縮など、自分の予定に合う年齢で確かめてください。
65歳以降の手取り収入から、生活費、税・保険、修繕や管理費、必要な貯蓄を引き、住宅ローン返済へ回せる額が月8万円になる仮定なら、上の50年返済の約94,965円に対して月約1.5万円、年約18万円が不足します。年金や将来の収入が、この金額になると予測したものではありません。
「退職金で残りを返す」予定を立てるなら、退職金の見込みと支給時期、返済後に残る老後資金を一緒に確認しましょう。残高約1,304万円を返す資金と、その後の生活費を同じお金で二重に賄うことはできません。退職金の支給や将来の借り換えを、確約されたものとして資金計画へ入れないことも大切です。
一方、子育て期などに月額を下げて現金を残す意味がある家計もあります。その場合も、35年返済との差額約2.4万円を何に使うかを決めてください。差額を生活費に使う計画なら、その分が将来の繰上返済資金としても残るとは考えないようにしましょう。
申込み前に「毎月・将来の残高・収入」の3点をそろえる
- 自分の年齢で予定表を作る。借入時年齢に希望期間を足し、収入が変わる年齢と完済年齢を並べる。今の家計だけでなく、その年齢の生活費・維持費を確認する。
- 同じ借入額で複数期間を見積もる。35年・40年・50年など、実際に選べる期間ごとに月額、金利・上乗せ、諸費用、60歳・65歳などの残高を出してもらう。
- 長く借りる場合の調整案を持つ。借入額を下げる、期間を短くする、余裕資金で繰上返済する場合の効果を比べる。教育費や修繕費、生活防衛資金まで返済へ回さない。
- 見込みが外れた場合も確認する。収入が減る、想定した売却額に届かない、変動金利が上がるなどの条件で、貯蓄を残しながら返せるかを試算する。
借入先には「28歳でこの額を借りる場合、35年と50年の月額・総費用と、65歳時点の残高を比較したいです。期間による金利上乗せや、完済時年齢・団信の条件の違いも教えてください」と聞けます。
退職後の返済原資を確認できていない人や、教育費・修繕費を引くと余裕が小さい人は、月額が下がる分だけ購入予算を増やす前に、借入額と返済期間を見直してください。集計の多数派に合わせるより、自分の収入変化を越えて返せる計画を選びましょう。