ボーナス返済15万円、毎月2万円の準備で足りる?賞与減に備える
執筆:住宅ローン比較.com 編集部 / 情報確認:2026-10-29
通常月分と加算分を分け、次の返済日前の入金回数から準備額を計算。足りない見通しなら、賞与の確定を待たず借入先へ相談しましょう。
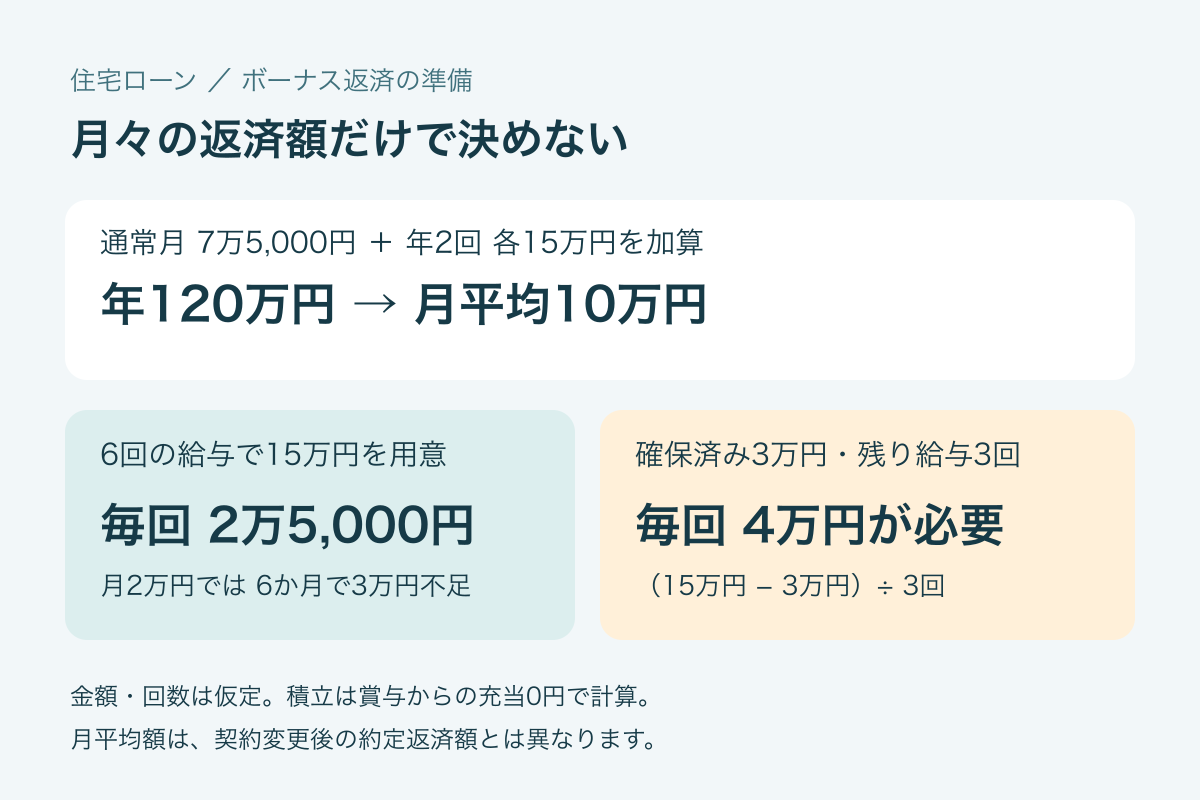
ボーナス月に15万円を追加返済する契約なら、賞与がゼロでも払えるようにするには、通常は6か月で15万円、月2万5,000円の準備が必要です。毎月2万円を残せても、6か月では3万円足りません。さらに次の返済日が近い場合は、残りの給与入金回数で計算し直す必要があります。
情報確認:2026年10月29日。
「ボーナス15万円」は、通常月の返済に追加する金額か
返済予定表で、通常月の返済額、ボーナス月の加算額、実際の引落総額を確認しましょう。住宅金融支援機構の案内では、ボーナス返済月は毎月分にボーナス分を上乗せして返済します。住宅金融支援機構の返済方法変更メニュー
通常月が7万5,000円、年2回の加算額が各15万円なら、ボーナス月の引落額は22万5,000円です。年間では「7万5,000円×12回+15万円×2回=120万円」、月平均にすると10万円になります。金額と回数は仮定で、借入額や金利から算出した実際の商品条件ではありません。
月平均10万円は家計の負担を捉える数字であり、毎月払いへ変更した後の約定返済額ではありません。全国銀行協会の計算案内も、実際の返済額は借入時期や銀行によって異なるとしています。変更後の返済額と総費用は、借入先に作成してもらう返済予定表で比べてください。全国銀行協会の住宅ローン返済シミュレーション
賞与の手取りではなく、返済へ回せる残額を比べる
賞与の全額を返済原資と考えると、同じ賞与から支払う保険料、学費、税金などを二重に数えがちです。まず賞与の手取りから、ほかに使う予定額を差し引きます。その残額が、加算返済にいくら使えるかの出発点です。
加算額15万円、返済専用の積立はまだなく、通常月分7万5,000円は月給から別に確保できる条件で比べます。次の金額はいずれも仮定です。
表は横にスクロールして確認できます。
| 賞与から返済へ使える残額 | 加算返済額 | 返済後の残額・不足額 |
|---|---|---|
| 20万円 | 15万円 | 5万円残る |
| 10万円 | 15万円 | 5万円不足 |
| 0円 | 15万円 | 15万円不足 |
賞与が出ていても、返済に使える残額が10万円なら5万円足りません。賞与が減る可能性のある人や転職・休業を予定している人は、「手取りがいくらか」に加えて「他の支払い後にいくら残るか」を小さめの金額でも確認してください。
次の返済まで給与入金が3回なら、月2万5,000円では間に合わない
賞与に頼らず15万円を6回の給与から準備するなら、1回につき2万5,000円です。毎月のローン7万5,000円と合わせると、給与から毎月10万円を返済と積立へ回せるかが目安になります。生活費や税金・修繕費の積立を済ませた後に残せる金額が2万円なら、必要額より月5,000円少なくなります。
すでに返済日が近い場合は、通常の6回割りでは足りないこともあります。次回の加算額15万円、返済専用に確保済みの預金3万円、引落日より前の給与入金が残り3回なら、追加で12万円が必要です。生活防衛資金や他の支払いに使う預金は、この3万円に含めない条件です。
| 給与1回から積み立てる額 | 確保済み3万円+3回分 | 15万円までの不足額 |
|---|---|---|
| 2万円 | 9万円 | 6万円 |
| 2万5,000円 | 10万5,000円 | 4万5,000円 |
| 4万円 | 15万円 | 0円 |
必要な準備額は「(次回加算額−返済用に確保済みの金額)÷引落日前に使える給与入金回数」で求めます。今回なら(15万円−3万円)÷3回=4万円です。給与日と引落日が同日なら、その給与を当てにしてよいか借入先へ確認し、間に合うと確認できる入金だけを数えてください。
毎月2万円しか回せないなら、次回までの不足は6万円です。次の賞与が確定するまで待たず、ほかの予定支出を減らせるか、返済用の現金を追加で用意できるかを点検します。足りない見通しなら、返済日前に借入先へ相談してください。
「ボーナス払いをやめたい」と相談する前に、4点をそろえる
住宅金融支援機構は、収入などの変化に応じ、毎月払いのみへの変更や毎月分・ボーナス分の内訳変更を案内しています。変更には申請と審査・承認、契約手続きがあり、希望どおりになるとは限りません。機構の同案内では手続きの手数料は不要ですが、自分の契約でも無料とは決めず、借入先に条件を確認してください。住宅金融支援機構の変更手続き
- 次回の返済日と引落総額。通常月分と加算分を分け、口座へいつまでにいくら必要かを確認する。
- 返済へ使える現金と不足額。確保済み預金、引落日前の給与、賞与から使える残額を並べ、生活費や税金との重複を除く。
- 変更後も毎月払える額。加算返済をなくすと通常月の返済額は増えることがある。変更前後の月額、総返済額、手数料などを含む費用を予定表で比較する。
- 変更が始まる日と、それまでの支払い。必要書類、申込期限、審査期間、次回に間に合うかを聞く。申込だけで返済額が変わったとは扱わず、変更が確定するまでの支払額も確認する。
相談では「次回の加算15万円に対し、確保済み3万円と給与から2万円ずつ3回で9万円、6万円不足する見込みです。毎月払いへの変更や加算額の見直しは可能ですか」と伝えると、必要な対応を具体的に相談できます。全国銀行協会も、賞与の大幅減額や転職などでボーナス返済が難しいと見込まれる場合の返済条件変更の相談を案内しています。全国銀行協会の返済相談に関するFAQ
これから借りる人は、ボーナス併用で表示される小さな月額に合わせて借入額を増やす前に、ボーナス払いなしの返済予定表も取り寄せましょう。毎月の生活費や将来支出の準備を圧迫するなら、借入額や購入予算を見直す判断も必要です。すでに返済が難しい人は、住宅ローンの返済が苦しいときの相談手順から早めに動いてください。
出典と確認日
情報確認:2026年10月29日。
- 住宅金融支援機構「タイプ別返済方法変更メニュー」:ボーナス月の上乗せ、内訳変更、取り止め。
- 住宅金融支援機構「返済方法の変更を希望するとき」:対象となる変更、申請・審査・契約の手続き。
- 全国銀行協会「住宅ローン新規借入れ返済シミュレーション」:ボーナス月の加算、年間返済額、計算上の注意点。
- 全国銀行協会「カウンセリングサービスに関するFAQ」:賞与減少などに伴う返済条件変更の相談。